第三届财富汇,用尽了所有力气,带着百分百的改变,来了!
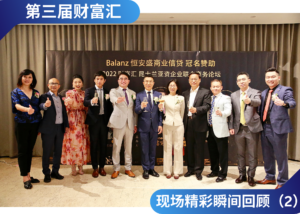
第三届财富汇丨现场精彩瞬间回顾 (2)
第三届财富汇现场照片合集(2)
继承房产的税务陷阱 💸
继承房产看似一份礼物,但在澳大利亚的税法体系中,这份礼物却附带了一份复杂的说明书。许多关于继承房产的资本利得税(Capital Gains Tax, CGT)规则不仅复杂,而且与人们的直觉相悖。你以为理所当然的事情往往恰恰相反,最终可能导致意想不到的高额税单。
我们从最近一次关于该主题的专家网络研讨会中汲取灵感,提炼出每位潜在受益人(Beneficiary)、遗嘱执行人(Executor)和财产所有者都应该了解的一些最令人惊讶和至关重要的要点。
关联方贷款中5个令人震惊的税务陷阱
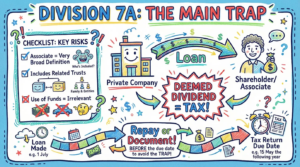
公司和信托之间互相借贷似乎是再自然不过的事情了。这不就是把钱从一个口袋转移到另一个口袋来支持家族企业吗?然而,澳大利亚税务局(ATO – Australian Taxation Office)却从中看到了潜在的避税陷阱,并设置了一些出人意料的复杂规则。
看似简单的贷款(Loan),却可能演变成一场税务噩梦,涉及推定股息(Deemed Dividend)和意外收入(Unexpected Income)。许多企业主(Business Owners),甚至包括一些税务顾问(Tax Advisors),都会被一些违背商业逻辑的规则所蒙蔽。以下列举了关联方贷款(Related Party Loans)中潜藏的五大令人震惊的税务陷阱,您必须了解。
信托资产转移的隐藏陷阱:会计师不会告诉你的五件事
信托被誉为资产保护的「瑞士军刀」——多功能、可靠、广受推崇。然而,当你开始将资产移入、移出或在信托之间转移时,税务后果往往比宣传册上描述的更加凶险。这些材料揭示了一个复杂的领域:时间节点的细微差别可能将税务责任从一个财年推向另一个财年;出于好意的资金安排可能适得其反;而用来申请税务豁免的论点,恰恰可能摧毁你原本想要建立的资产保护堡垒。
以下是五个挑战传统智慧的反直觉真相。
大多数房产持有者都知道,CGT 事件 A1 在合同签订日触发——也就是你签字的那一刻。但将资产转入信托时,规则完全不同。CGT 事件 E1 和 E2 不是在签合同当天触发,而是在资产实际交割完成时才生效。
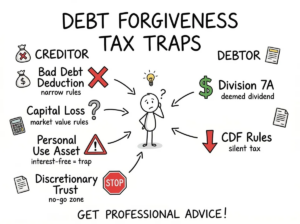
债务豁免:隐藏的税务陷阱
当你豁免一笔债务时,这感觉像是一个简单直接的核销损失行为。大多数人的直觉假设是,如果他们遭受了真实的经济损失,税务系统肯定会允许他们申请抵扣。但如果这种直觉是错误的呢?
债务豁免的世界是一个充满反直觉税务规则的雷区,预期的结果很少成为现实。对于豁免债务的一方(creditor 债权人)和被豁免债务的一方(debtor 债务人)来说,一个简单的豁免行为可能引发一连串复杂且往往代价高昂的税务后果。让我们来探讨隐藏在债务豁免税法中最令人惊讶的真相。
信托结构中隐藏的税务陷阱:你的会计师可能不会告诉你的事
信托是完善的资产保护和遗产规划的基石。然而,尽管信托优势显著,但其复杂的税收规则也可能令经验丰富的投资者措手不及。资产在信托内外的转移并非总是简单直接,看似简单的交易也可能引发意想不到且代价高昂的税务后果。
您确定自己了解税务机关如何看待您的信托交易吗?以下是您需要注意的五个与直觉相悖的税务陷阱。
您在六月份,也就是财政年度结束前,签署了一份将房产转入您家族信托的合同。您认为所有资本收益都将在当年实现。但如果结算要到八月份才能完成,您就可能在不知不觉中将纳税义务推迟到了八月份。 下一个 财政年度。
📈 Kath医生案例:不换银行、不增贷款,如何通过内部重组改善现金流
加息周期下,很多投资者只顾着和银行纠结那 0.1% 的利率,却忽视了贷款架构(Structure)里隐藏的“巨额亏损”。本期案例我们将拆解 Kath 医生的真实经历:她没有更换银行,仅通过一次精妙的内部重组,就锁定了银行顶配折扣利率,并提前为未来的千万房产蓝图埋下了数万澳元的税务伏笔。如果您也觉得现金流越收越紧,这篇文章将改变您的投资思路。
在重整之前,Kath 医生的贷款结构是典型的“高杠杆、低效率”模式:
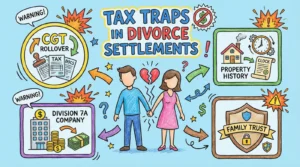
离婚财产分割:避开税务陷阱!🤯
当一段关系结束时,人们理所当然地会专注于处理分手带来的情感和实际问题。财产分割(property settlement)往往被视为达成”公平”协议的事情。但如果控制这种分割的税务规则有其自身的逻辑呢?一个在纸面上看起来公平的和解方案(settlement),如果你不了解隐藏的税务影响,可能很快就会变成财务噩梦。
作为一名在这个领域工作多年的税务顾问,我见过太多客户刚刚经历情感煎熬,还要面对财产分割(property settlement)的复杂谈判。很多时候,他们以为最困难的部分已经过去了——律师已经敲定了协议,资产分配看起来也很”公平”。
家族信托分配决议:ATO关注的重点(下)
近期ATO正在加大对家庭信托年度分配决议(Family Trust Distribution Minutes)的审查力度,尤其是包含具体金额的决议文件。ATO认为,在财年结束前通常无法确定信托或受益人的实际收入,ATO正在调查此类决议是否在财年结束后才签署,涉嫌回溯签署风险。
为降低风险,我们建议客户采用ATO认可的 税率分层法 (Tax Bracket Methodology)进行分配,而非预设金额。
家族信托分配决议:ATO关注的重点(上)
近期ATO正在加大对家庭信托年度分配决议(Family Trust Distribution Minutes)的审查力度,尤其是包含具体金额的决议文件。ATO认为,在财年结束前通常无法确定信托或受益人的实际收入,ATO正在调查此类决议是否在财年结束后才签署,涉嫌回溯签署风险。
为降低风险,我们建议客户采用ATO认可的 税率分层法 (Tax Bracket Methodology)进行分配,而非预设金额。
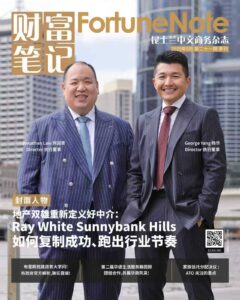
地产双雄重新定义好中介:不是神话,是系统
Ray White Sunnybank Hills 如何复制成功、跑出行业节奏